“当历史重复自己时,第一次是悲剧,第二次是闹剧,而第三次,则是对一个行业耐力与宿命的终极考验。”
查理·芒格借用黑格尔的这句名言,用来审视今天的中国白电行业,恰如其分。
作为中国制造业里最早、也最彻底走完“渗透率、集中度、政策红利”三段式神话的行业,家电巨头们似乎永远逃不出周期律的魔咒。15年前,上一轮“家电下乡与以旧换新”的狂欢落幕时,整个行业曾集体坠入长达数个季度的“政策真空期”。
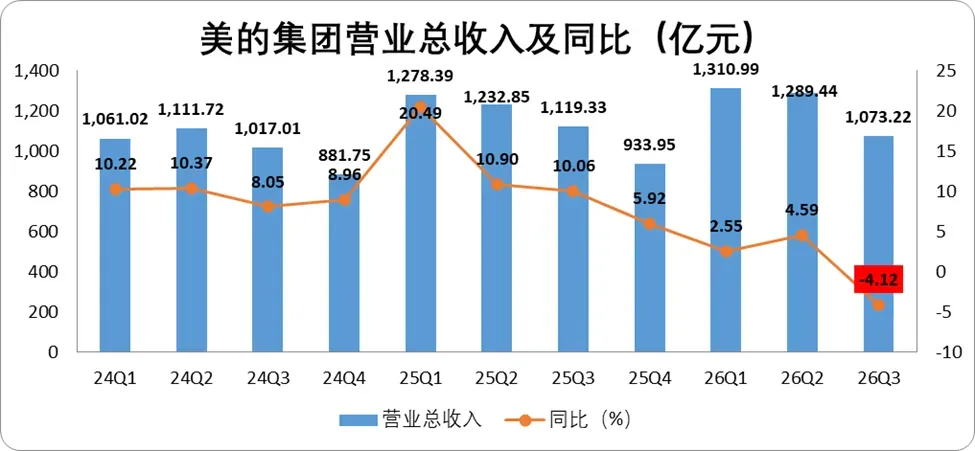
真空期在2026年秋天再次敲响警钟。单看美的集团三季度,营收1073.22亿元,同比下降4.12%,近三年来首次转负;归母净利润149.47亿元,同比增长25.93%,创下单季历史新高;扣非净利润91.93亿元,同比下降15.70%;经营性现金流26.35亿元,同比下降86.7%。史上最高单季净利与最差现金流同季出现,撑估值的已经变成股息。
(财报一图流如下,单位:亿元,数据均来源于Wind和企业财报,由财报纪整理)
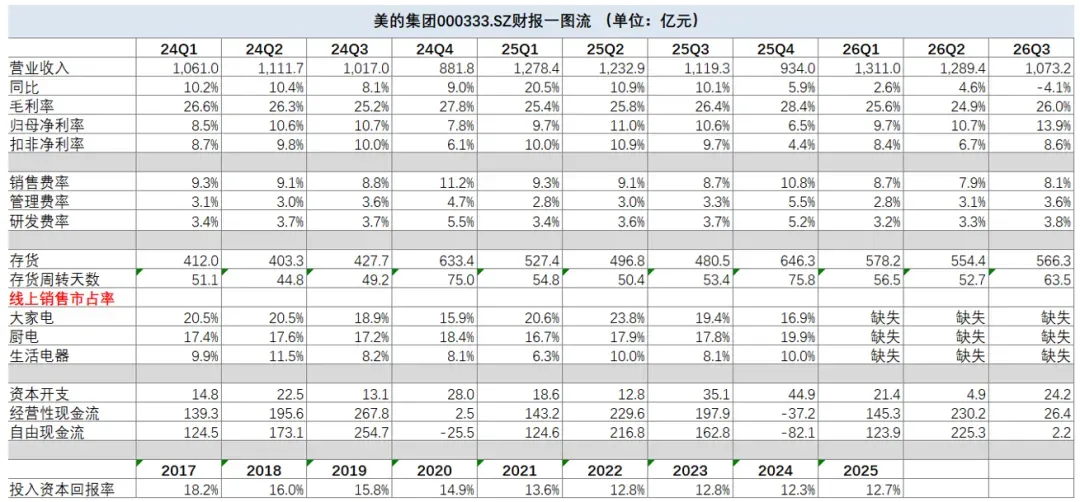
我们的核心观点是:从基本面表现来看,美的也没有逃过政策退坡后的周期低点,海外增速也相对有限,但至少OBM占比提升后,改善了一定的利润率。而从市场出发,美的亮眼的表现,更多来自于自身的分红策略。
具体分析以下展开。
01 单季度收入转负,白电进入第四次退坡周期
26Q3报表上最大的裂痕是收入增速转负。
受国补退坡影响,2025Q4到2026Q1美的营收增速已明显滑坡,至少还维持正增长。本季度-4.12%,是近三年来首次转负。
同一时期,美的增速转负甚至是业内最轻的一笔。海尔智家营收同比下降10.13%,格力电器下降7.97%,三家头部全部转负。腰部更难看:长虹美菱单季亏损,营收跌幅居全行业首位。
美的的明细账,是行业曲线在公司层面的投影。奥维云网推总数据,2026年1-9月家电大盘(不含3C)零售额6041亿元,同比下降10.0%;9月单月,空调、冰箱、洗衣机线上零售额同比分别下降27.8%、15.9%、13.4%。产业在线口径,前三季度家用空调行业总销量1.5亿台,同比下降8.4%,Q3单季降幅扩大到15.1%。
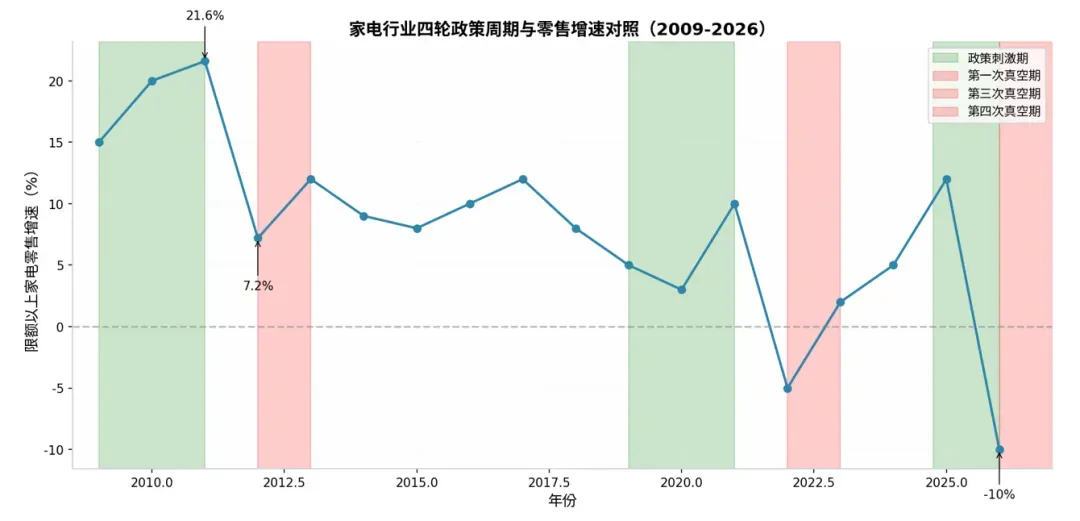
以此为鉴,“宿命”的第四次点名,释放出家电行业进入第四次政策周期真空期的信号。
家电行业的增长史,几乎就是一部政策周期史。2009年家电下乡叠加以旧换新、节能惠民,商务部口径累计销售下乡产品2.98亿台、销售额7204亿元。2011年底以旧换新结束,行业进入真空期:限额以上家电零售增速从2011年的21.6%降到2012年的7.2%,洗衣机、空调、冰箱销量回落了4-6个季度。2019年之后各地消费券、绿色补贴接力。
2026年1-8月,家电大盘较国补启动前的2024年同期仍下降1.8%。
从龙头到腰部、从线上到线下、从零售到出货,一个季度里全线转负。
02 海外增速放缓,但OBM占比提升,毛利有所修复
国内需求端的总量杠杆归零之后,估值问题就变成了“去哪找量”。美的能交卷的有两条路:出海和海外OBM以及ToB。这几条路我们在之前的分析文章中都跑过一遍,这里做下简单赘述。
先说结论:从三季度看,这三条路对当期业绩的帮助有限,还没到达兑现点。26Q3收入转负,是内需塌方主导的,海外OBM及ToB的增量填不上这个坑。但三条路距离我们上次的观察节点都有不小的成长。
出海这条线,我们在《美的、海尔、海信、TCL,一场决定未来十年命运的战争》里写过:国内白电产能占全球五到八成,冰洗渗透率见顶,空调量增空间有限,行业产能过剩只会更严重,海外是消化产能、挖掘增量的唯一突破口。当时的判断是,家电出海已完成第一阶段原始积累,靠的是产能出海加品牌并购这两板斧,接下来要进入品牌和渠道的深水区。
一年半过去,美的的产能出海还在加速。2026年上半年,公司在泰国扩建家用空调工厂,在沙特建成投产家用空调工厂,在埃及建成投产冰箱及微烤工厂,在墨西哥启动建设洗衣机工厂,同时筹建泰国、埃及、印尼、巴西、越南五大海外供应链交付中心。
业绩会上,方洪波说:“海外销售额已占公司总销售额40%以上,产品出口至全球超过200个国家和地区,在海外11个国家设有29个研发中心,全球68个主要生产基地中有45个位于海外。”
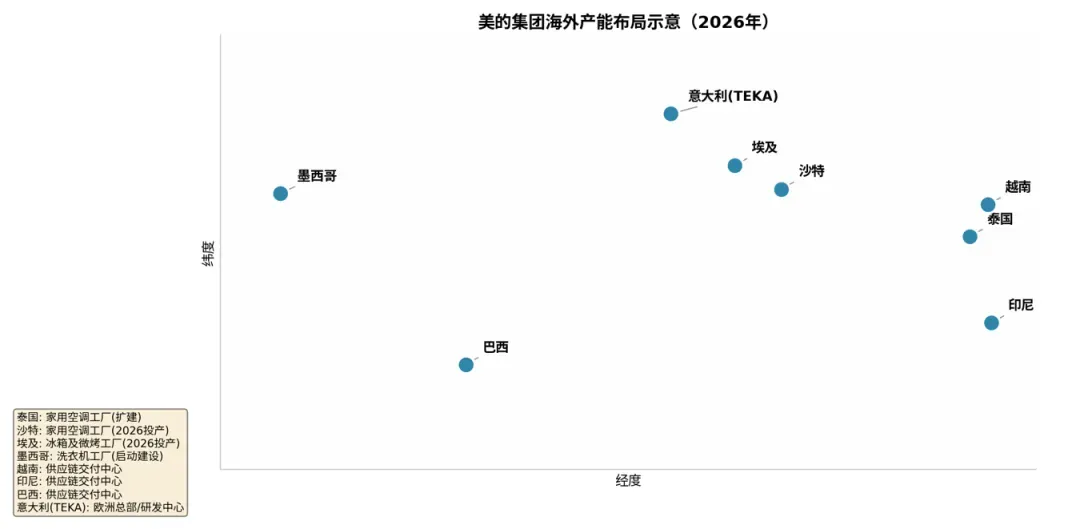
这组数字是2026年9月业绩会上的最新披露。对比2024年年报,海外收入占比从42%提升到45%,产能出海的节奏在加速。
产能和渠道还在铺,收入端的兑现却慢了一拍。26H1美的海外收入1131亿元,同比只增长5.5%,较25H1的17.7%腰斩。原因在2025年关税预期下的抢出口,海外版的需求前置,今年同步还账。
三季度没有分地区披露,从行业整体看,产业在线口径前三季度家用空调外销量同比基本持平,出口端没有增量。
OBM这条线,我们则在《美的面临的叙事困境,方洪波说的很隐晦》里写过:估值提升的核心逻辑在海外,价值兑现点在于OBM推到50%高位以上后,能否带动利润率提升。
当时的判断是,美的无限接近OBM50%的关口,管理层反复强调大力推动海外OBM的决心。
这个关口在2026年过了。业绩会披露,前三季度海外收入中OBM占比已超过50%,2026年上半年OBM业务收入已达到智能家居业务海外收入的50%以上。前三季度OBM业务增速超17%,单三季度增长20%以上。方洪波在2026年经营管理年会上明确,白电和暖通空调必须做到全球“数一数二”,海外市场坚定推行OBM优先战略。
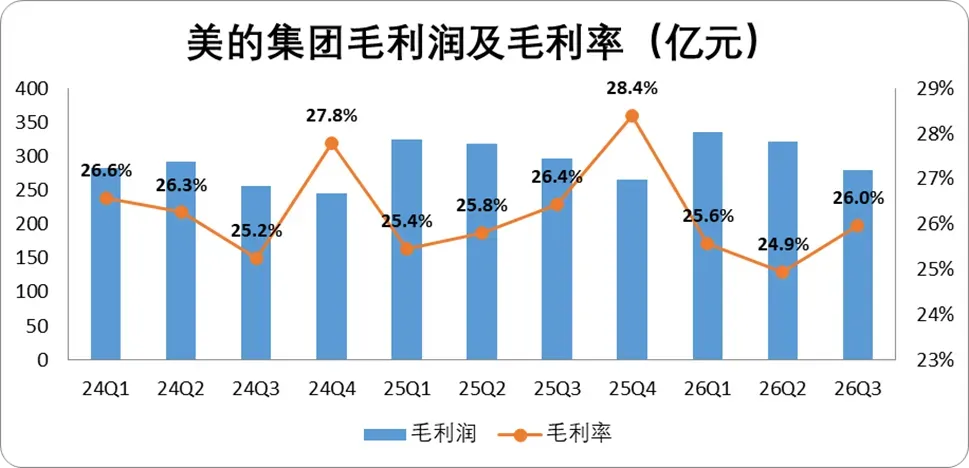
占比过了50%,利润率的兑现还没跟上。海尔、格力、美的过去几个季度都是海外毛利率与国内毛利率倒挂,OBM占比提升没有转化为边际利润。三季报不分地区披露毛利率,这个问题没有新答案。
从费用端看,前三季度销售费用压降25.5亿元,毛利率25.46%基本持平,OBM占比提升带来的溢价,还没有覆盖品牌建设和渠道投入的成本。
区域层面的进展比利润端快。欧洲市场,美的完成TEKA全价值链整合,构建“在欧洲,为欧洲”的本土化闭环,2026年上半年TEKA品牌收入同比增长超20%。针对欧洲安装难的痛点,美的耗时近三年打磨的PortaSplit移动分体空调成为现象级爆款,2026年前5月出货超20万套。东南亚、中东非、拉美,五大交付中心在筹建,本地化产能和渠道还在投入期。
ToB前三季度收入741亿元,占总收入约20%,其中楼宇科技309亿元、同比增长10%,机器人与自动化249亿元、同比增长10%,工业技术183亿元、同比下降13%。
工业技术的下滑,一方面是家电电机、压缩机等部件与内需同频收缩,另一方面是2025年起新能源业务调出,口径与上年不完全可比。
ToB的增速值得瞩目,但在实际回报上对当前业绩帮助较小。
03 归母净利增长得益长鑫上市浮盈,扣非进一步下滑
26Q3归母净利润149.47亿元,同比增长25.93%,高于市场预期;扣非净利润91.93亿元,同比下降15.70%,低于预期。前三季度,归母413.93亿元增长9.27%,扣非287.88亿元下降22.49%。两个口径背离,中间夹着非经常性损益126.05亿元,去年同期这个数字只有7.42亿元。
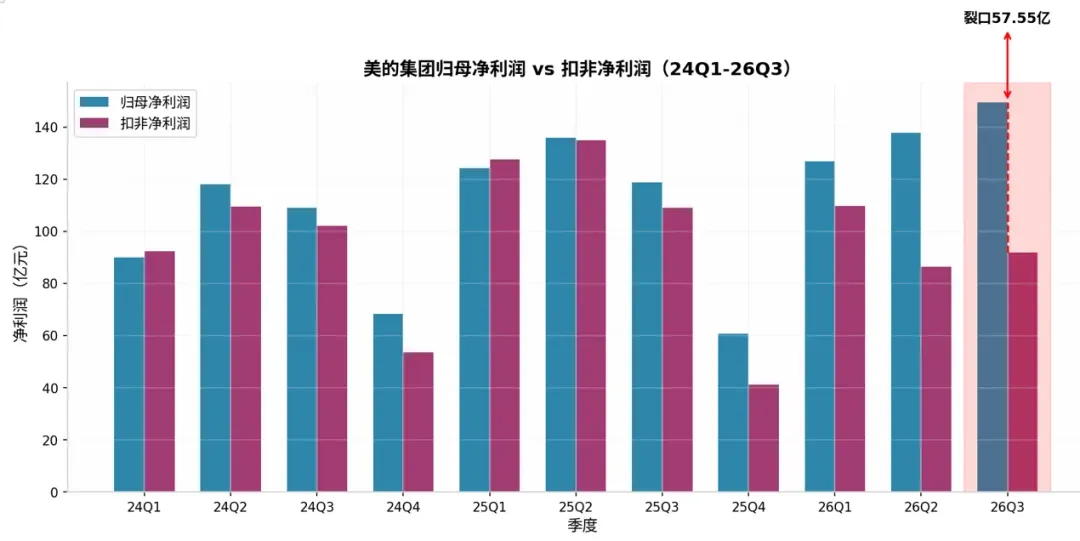
归母高于预期,主要来自长鑫科技上市带来的权益工具浮盈。三季报显示,公允价值变动收益108.06亿元,公司归因于“权益工具投资的公允价值变动”;资产负债表上,交易性金融资产从年初的7.11亿元增至194.69亿元,增幅2639%。
美的投资2021年B轮入股长鑫,长鑫2026年7月科创板上市,多家券商在点评中直接点名这笔持股对归母的贡献。
浮盈是时点性收益,只影响这一季的报表形态,不改变主业的经营轨迹。重点回到扣非为什么低于预期。
本季度扣非下降与费用端无关。前三季度销售费用302.8亿元,同比压降25.5亿元,管理费用基本持平,费用在收缩。
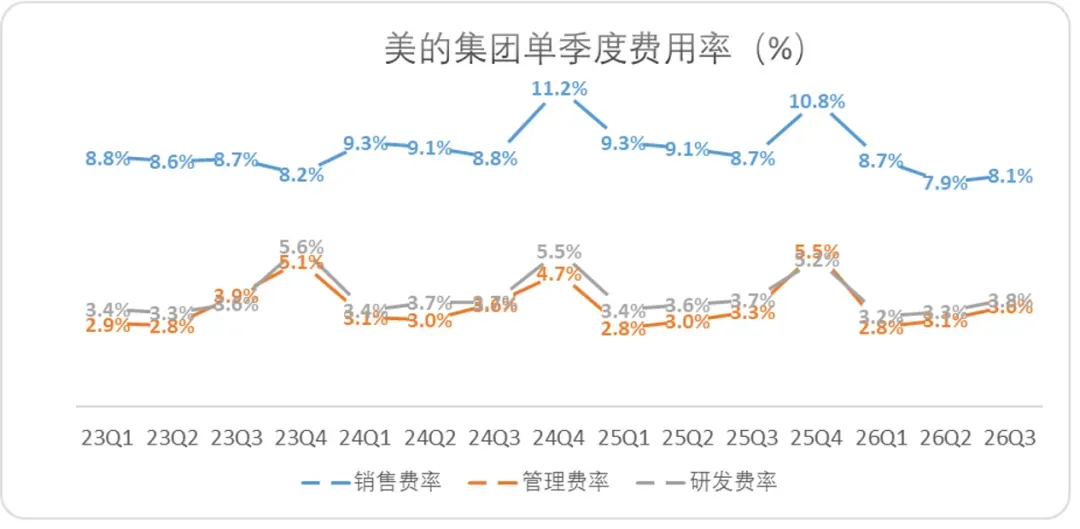
压低扣非的是另外两项。一项是汇兑:人民币升值,美的外币货币性项目产生汇兑损失,9M26财务费用由上年同期的67.49亿元收益转为-41.28亿元费用,前后摆动108.8亿元,全部计入经常性损益。另一项是毛利率:综合毛利率从上年同期的26.9%降至25.5%,内销价格竞争和DTC渠道变革的投入,吃掉了毛利空间。
收入转负、毛利率收缩、汇兑损失,三项叠加,经营利润下滑约两成。前三季度扣非净利润,美的下降22.49%,海尔下降24.11%,格力下降20.32%,三家收敛在4个百分点以内。真空期里没有公司可以幸免。
04“类债资产”,是现阶段撑起美的估值的核心
前三节把三季报拆完了,收入转负、扣非下滑、汇率放血、现金流收缩,按基本面的常识,这份报表撑不起任何形式的新高。
但实际表现是,11月3日,美的盘中89.66元,刷新上市以来高点;11月16日,盘中91.99元再刷新高,市值逼近7000亿元,年内A股上涨约17%,H股同期涨逾20%。
造成基本面和市场表现差异的主要原因,在我们看来有二:
其一是白电作为相对明显的周期性行业,过往的三次政策退坡,都导致了相对明显的增速滑坡。但是从历史经验来看,外部推力消失后,白电行业都会迎来一波出清后的价值反弹,2012年、2017年、2021年中信白色家电板块整体市值分别增长了6%、10%及3%。
那么对于本轮依赖海外市场熨平短期周期的美的而言,自然不会经受太多的短期波动。
其二是美的过去两年高额的股东回报,2025年度每10股合计派息43元,对应现金约330亿元,现金口径股息率4.6%。到了今年,65亿至130亿元回购方案,4月底将用途改为全部注销,截至10月31日已投入117.57亿元、回购1.45亿股、占总股本1.89%,年内A股回购王。分红叠加回购,静态口径合计约448亿元,按年初市值测算超过7.8%,开源证券的表述是,合计股息率有望超7%。
要知道,沪深300整体股息率3%附近;长江电力3.3%,工商银行3.6%,中国神华4%。美的的等效股息率,明显高于无风险利率。
当然,类债定价有一道天花板,股价每涨一分,票息就薄一分。行情走到92元,现金口径股息率已从年初的5%上方回落到4.6%。神华是一面镜子,煤价高企的年份股息率8%以上,如今3.9%,分红比例没有变,价格把息差买平了。
所以,只做一家投资者友好的企业,上限清晰可见。类债资产是美的现在的底,出海才是下一个顶。从基本面表现来看,美的仍需加倍努力。
内容来源于网络。发布者:麻辣财经,转转请注明出处:https://www.huii.cc/show/5087.html