最近,关于AI视频生成领域的讨论,有些耐人寻味。
之前引发行业热议的,往往是Seedance、可灵、即梦这些专业视频模型的版本迭代,而如今却变成了通用大模型,这个与视频生成看似无关的变量。
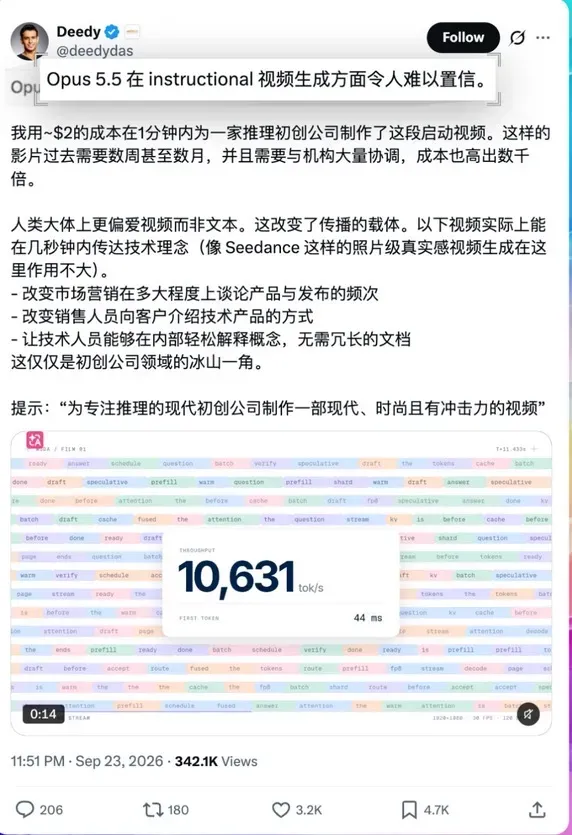
首当其冲的当数用Claude Opus 5.5做视频,只描述自己想要什么,它就能自己写代码、找素材、配音、做动画,最后拼出一条完整宣传片。在海外,已经有人凭此为专注推理的现代初创公司做一部现代、时尚且有冲击力的视频,而成本却只需要2美元。
又比如GPT-6 Astra发布后,官方定位其为新一代通用智能体模型,核心能力覆盖计算机操作、编程、科学研究等领域。凭借着对Blender、Unreal Engine等三维创作软件的操作能力,Astra已经可以在视频创作中扮演“导演+制片”的角色。
海外创作者Nate Herk做过一个实验,只给一句开放式指令,让Astra制作一条关于自身发布的YouTube视频。Astra就可以自主完成资料调研与脚本撰写,调用工具生成克隆声音旁白,甚至还可以驱动AI数字人出镜,并完成素材剪辑与音乐音效搭配,最终交出一条可以直接发布的成片。
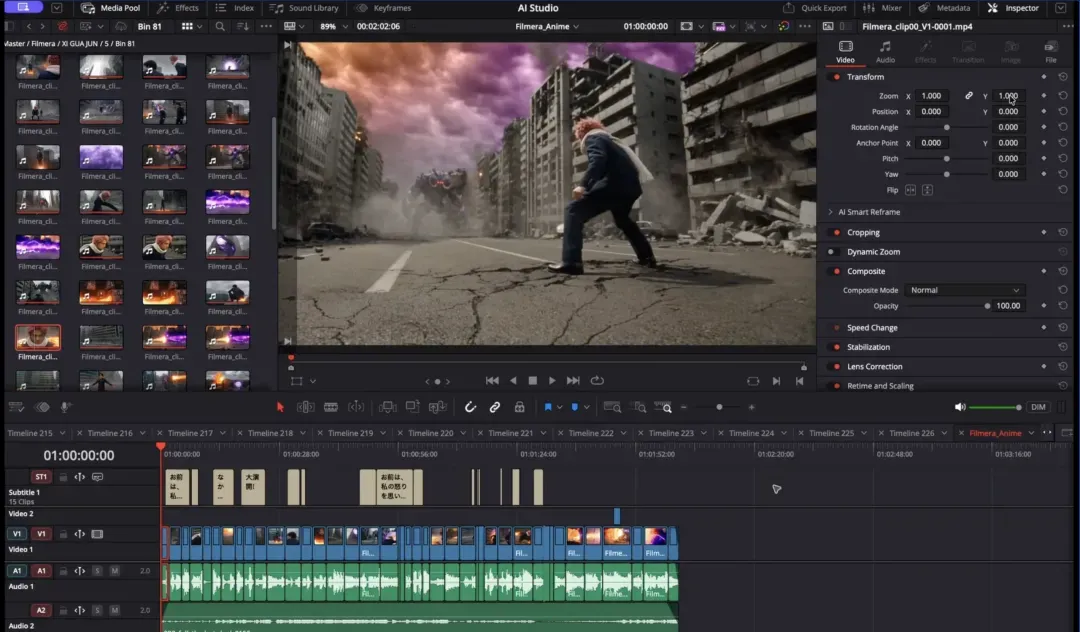
通用大模型已经能把一句开放需求编排成调研、脚本、配音、出镜、剪辑、音效到成片的完整生产链。就在通用模型向上游流程渗透的同时,专业视频模型这一端也并不平静。
曾经被外界视为“世界模拟器”的文生视频模型Sora,在被关停半年后,似乎要被OpenAI重启了;快手旗下可灵AI完成近30亿美元首轮独立融资,投后估值冲上180亿美元,创下全球视频大模型公司单轮融资纪录,同时明确了2031年前完成IPO的硬性时间表……
资本与注意力都不缺,但热闹之下,AI视频这条正在膨胀的赛道,价值究竟沉淀在哪一层?
01、跳出线性竞争逻辑
过去两年,AI视频生成领域的竞争逻辑相对线性。更高的分辨率、更长的时长、更逼真的效果,几乎就是全部叙事,但2026年下半年通用大模型的“跨界”,把竞争拉入了一个非对称的维度。
以Claude Opus 5.5为例,它的优势不在画面的逼真度,而在可编辑性与迭代成本。修改一个镜头,不必反复抽卡和人工返工,只需要改动对应的几行代码,参数、风格均可精确控制,画面元素还能分层拆解。
Vibe Video这一新的创作方式,迅速在动效图形、知识讲解、小游戏等内容场景中扎根,据悉GitHub上的案例集合站awesome-opus5-5-videos已收录400多条作品。
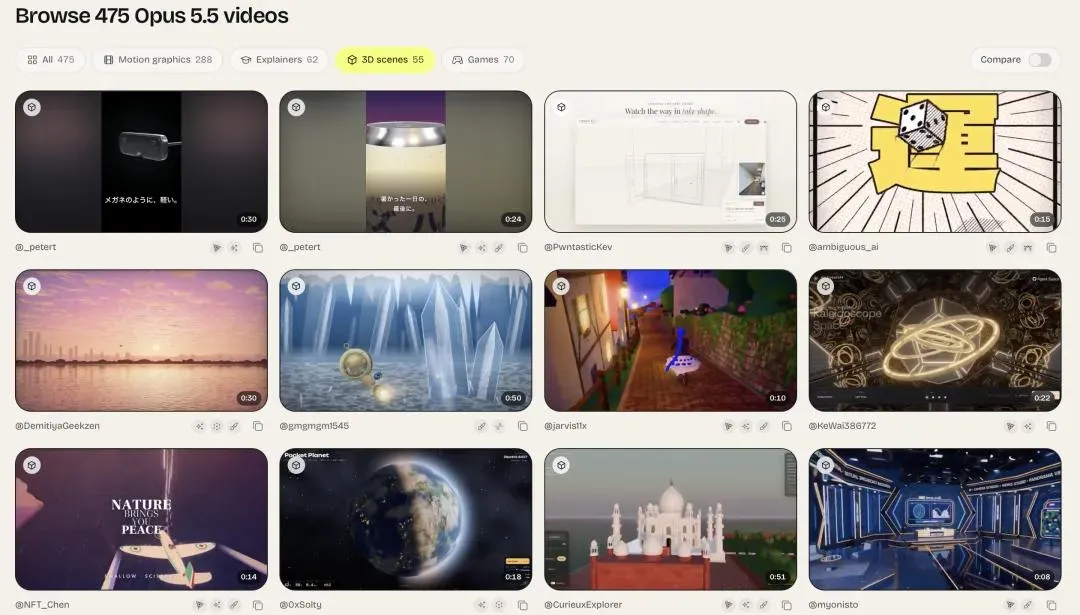
它切入的是传统视频模型不擅长、但商业需求真实存在的轻量化、高迭代市场。从经济学角度看,其把视频生产从“概率性生成”变成了“确定性编程”,边际修改成本大幅下降,这对于需要反复调整文案、配色和数据图表的商业内容来说,吸引力无疑是巨大的。
面对这种来自上游和旁侧的挤压,专业视频模型的回应并非在画质上硬刚,而是加速向创作全链路渗透。
字节推出了一站式创作工作台“剪映Hub”和智能创作Agent“剪映助手”。结合此前推出的小云雀Agent、内测的“漫剧创作工具”,其已搭起了“底层模型+垂直场景Agent+通用创作工作台”的完整生态;MiniMax选择上线了创作Agent工作台MiniMax Design,由主Agent拆解需求,调度多智能体并行完成从脚本到成片的全流程。至于可灵则是基于All-in-One理念,把视频理解、生成与编辑整合进一套连贯的AI工作流……
如果通用大模型要做导演,专业模型就必须成为导演离不开的片场、摄影机和后期机房。毕竟,当生成能力本身趋于同质化,工作流嵌入的深度就成了更难被替代的壁垒。
这种壁垒不体现在参数表上,而体现在创作者每天打开软件后的操作路径里。一旦模型能力被嵌进脚本拆解、分镜调度、素材管理和成片导出的每一个环节,替换成本就会从“换一个模型”变成“换掉整条生产线”,后者显然要沉重得多。
02、国产厂商的“分化”路径
现在回过头再看看,其实Sora的退场与重启,或许是理解这一轮行业分化的关键注脚。
2026年3月25日,OpenAI在X上发了一句“和 Sora说再见”。当时根据多方估算,其日运维成本在千万美元级,单月算力开支破千万美元,堪称一头巨型“吞金兽”。
可控性缺口同样致命,Sora常常给出不可复现的随机结果,这也导致其在当时的算力成本结构下,离稳定交付和进入客户预算都太远。
如今计划接盘的初创公司由好莱坞制片人杰弗里·卡岑伯格、Sora前研究负责人比尔·皮布尔斯以及Dropbox前CFO苏杰·贾斯瓦共同创立。按照披露的合作设想,这家初创企业将接管的目标正是把Sora改造成专业影视工具。这一商业逻辑背后,更多来自专业影视市场对可控生成能力的付费意愿,而非单纯的技术自信。
毕竟,当下好莱坞对AI的态度,已经从保守观望开始转向了积极参与。
Netflix豪掷5.87亿美元,收购了专为影视制作设计的AI平台InterPositive;知名导演詹姆斯·卡梅隆也加入了StabilityAI董事会;史蒂文·索德伯格更是公开表示要在新片里“大量使用AI”……
这些动作说明,影视工业需要的不是随机惊艳,而是可预算、可排期、可审核的生成工具。Sora若能在可控性和合规性上补课,它面对的企业级市场想象空间,甚至可能比消费级更大。
国产厂商的路径分化,恰好对应了这一趋势的不同解法。其中,可灵走的是收入优先的路线,先把模型能力兑现为订阅和API收入。
快手2026年Q1财报披露,可灵AI单季营收超6.5亿元,同比增长超300%。年化收入运行率(ARR)从2025年3月的1亿美元飙到2026年3月的近5亿美元,同比翻了4倍,截至2026年6月,可灵AI全球用户突破1亿,企业客户近5万家。
显然它锚定的是广告、电商、品牌片这些“画质即成交”的场景,用订阅和API两条腿跑通了从生成能力到现金流的转化,但收入增长的另一面是亏损压力。
据《每日经济新闻》记者报道,2025年全年及今年一季度,可灵AI累亏超20亿元。“预计到2028年Q4,才能实现单季盈亏平衡。”这某种程度上也反映了视频模型的商业化不是简单的“卖得越多赚得越多”,而是需要规模效应把推理成本摊薄到临界点以下。
区别于快手,阿里的解法是把能力铺进生态。Wan3.0把视频生成能力接入办公与课件生产;HappyHorse走的是旗舰擂台路线,在Artificial Analysis视觉质量项冲第一梯队。双模型卡位,打造“从千问创作到阿里云百炼”的全链路收口。
至于字节的解法则是把成本压到工业化水位。Seedance 2.5以30秒原生直出、50个全模态参考和秒级时间戳控制,把视频生成推入中小团队可负担的区间。
可灵赌的是专业创作者和企业的付费意愿,阿里赌的是生态,字节赌的是工业化规模带来的成本优势,三家共同跑出了三条互不重叠、却都指向稳定交付的商业化路径。
03、AI视频的商业化拐点还有多远?
快手、阿里也好,字节也罢,看似各走各路,但最终都要撞上同一堵墙,成本。
Sora关停的第二天,字节旗下即梦AI直接取消了高级会员4折优惠,生成一条15秒视频所需积分从45分暴涨至120分,调价后用户成本直接翻2.6倍。
4月3日,即梦上线Seedance 2.0专属VIP加速插队通道,在原有会员体系之上叠加二次付费,15秒视频生成需消耗210积分。4月8日,平台推出全面调价方案,会员权益、积分额度双重缩水,原本659元、1899元、5199元三档会员首年5折优惠收紧至6折,月度赠送积分也大幅削减。
可是也是在同一年,可灵AI面向国内用户推出会员模型优惠计划;字节跳动火山引擎旗下火山方舟体验中心正式推出Seedance 2.0 Mini视频生成模型,单秒生成成本仅约0.5元。
不过这两者并不矛盾,即梦涨价,意在筛掉价格敏感用户,把算力留给愿意为“不排队”和高质量输出掏钱的人。B端降价则是用低价换调用量,让模型能力沉到更多产品和工作流里。
上层是效果溢价市场,影视级创作者、品牌广告主和专业工作室愿意为出好片买单,对价格不敏感,对效果却极其敏感。
下层是成本敏感市场,电商短视频团队、短剧制作公司要的是便宜且稳定的成品,不追求电影级质感,只求批量产出和快速迭代。分层定价不过是各家在各自目标市场里争取入场资格。
然而,这场价格战有一个无法绕开的物理下限,算力成本。据报道,字节跳动正加码AI算力和基础设施投入,并将今年公司资本开支计划上调至超2000亿元人民币,比去年底讨论的1600亿投入增长了25%以上;而快手2026年也计划投入260亿元的资本支出。
视频生成的推理成本远高于文本模型,生成一条几秒钟的视频,消耗的算力足以支撑ChatGPT回答上千个复杂问题。
这样看来,可灵的估值调整与亏损并存,恰恰说明资本市场在为未来预期买单,为AI视频第一股的稀缺性支付溢价,但招股书最终要回答的,仍然是毛利率、客户集中度和算力成本曲线这些不性感的问题。
可灵不是孤例。当算力账单持续膨胀,整个行业都站在同一个岔路口。收入在涨,成本涨得更快,商业化拐点什么时候来,或许取决于每一块钱收入背后的算力开支何时先降下来。
这也回到了一个更朴素的判断,一项技术能否成为产业,不取决于它出现的时候有多惊艳,而取决于它最普通的一天里,能否以可预测的质量、可接受的成本、可嵌入的流程,稳定地完成交付。
参数领先的窗口期正在以月为单位缩短,而工作流嵌入的复利,才刚刚开始累积 。
内容来源于网络。发布者:麻辣财经,转转请注明出处:https://www.huii.cc/show/4770.html